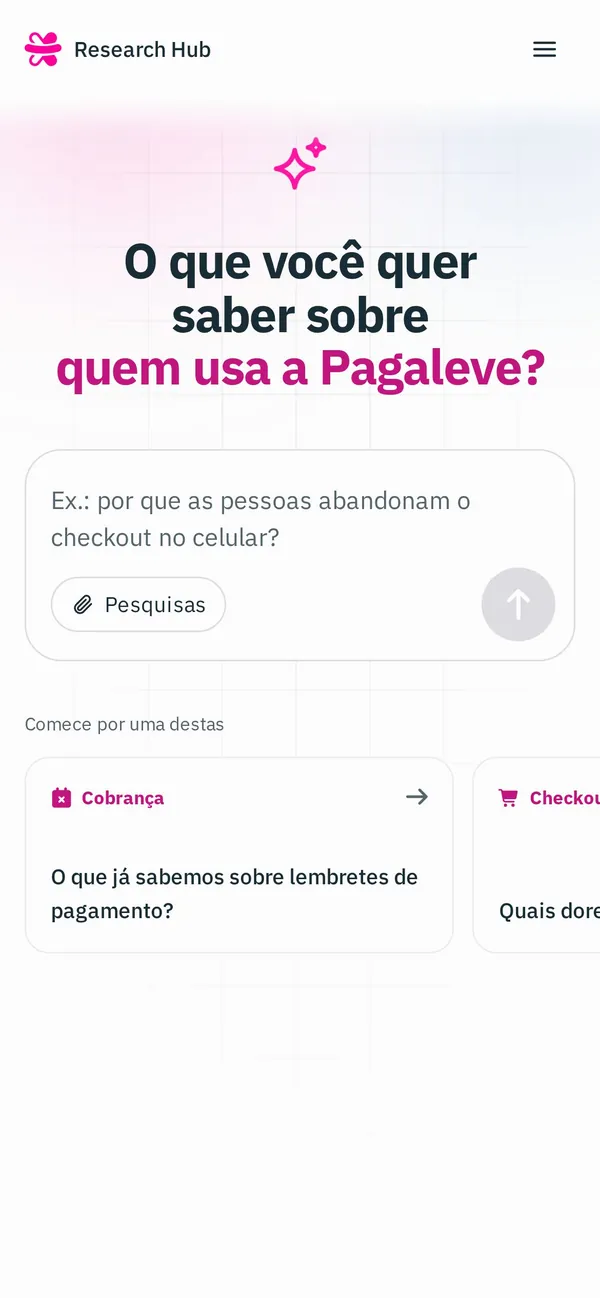
Combina Antes: o cliente remarca o pagamento antes de atrasar
O cliente sabia com dias de antecedência que não ia conseguir pagar, e o app não tinha nada a oferecer até a multa chegar. Desenhamos um jeito de combinar uma nova data de vencimento antes, com agentes de IA decidindo quem vê a oferta para ela não comer a receita de multas. Começou como pitch de hackathon e hoje está em produção.
- BNPL
- Orquestração com IA
- Crédito e cobrança
 9 pagas em dialembrete
Não vai dar pra pagar dia 23?
A parcela de R$ 68,55 da Drogaria São Paulo vence quarta, 23/09. Combine uma nova data pra ela e pras outras que vencem este mês.
Combinar nova data
No atraso entram multa, encargos de mora e cobranças.
- Empresa
- Pagaleve, fintech brasileira de compre agora, pague depois (BNPL)
- Meu papel
- Product Designer Especialista, no squad do hackathon
- Squad
- Estratégia, dados financeiros, engenharia de vendas, front end e cobrança
- Período
- Hackathon 2026 → produção
- Enquadramento do problema
- Desenho do sistema em duas camadas (IA × crédito)
- UX de ponta a ponta e protótipo
- Orquestrador v0 com IA
- Narrativa do pitch para a liderança
01 · O problema
A multa entrava como receita, mas boa parte desse dinheiro nunca chegava.
No compre agora, pague depois, uma parcela não paga gera multa, e na planilha multa parece receita. Os dados mostravam que boa parte dessa multa nunca é recebida, e o principal que não volta pesa mais do que tudo o que as multas trazem.
Um atraso também costuma puxar o próximo.
Padrões da análise do squad. Os números são da Pagaleve e continuam confidenciais.
02 · O lado do cliente
Entre o “não vou conseguir pagar” e o “estou atrasado”, o cliente não tinha opção no app.
O cliente costuma saber com dias de antecedência que um pagamento não vai fechar. A saída que existia, a renegociação, foi pensada para quem já está na cobrança: só abre depois do atraso, pede entrada e tem um valor mínimo que muita gente com uma única parcela vencida nem alcança. Isso desgastava a relação justo quando o cliente precisava de ajuda, e a multa por atraso estava entre as reclamações mais comuns nas avaliações do app.
O tempo virou a restrição de design. Cada semana a mais de atraso deixa o dinheiro muito mais difícil de recuperar. Por isso o acordo é curto de propósito: poucos dias, sem nunca passar do dia em que a parcela vai para negativação.
- AntesO aviso pode aparecer
- VencimentoData original
- Dias depoisÚltima data possível
- NegativaçãoEntra no birô de crédito
- SemanasChance de pagar despenca
- Um mêsPoucos clientes voltam
Um atraso puxa o próximo. Dias antes de um vencimento, a chance de não pagar cresce a cada parcela que já está em atraso.
Formato ilustrativo do padrão. Os números reais são da Pagaleve e continuam confidenciais.
03 · A ideia
Deixar o cliente combinar uma nova data antes do vencimento.
Nosso squad escolheu essa ideia no hackathon de 2026. Meu trabalho era transformá-la em algo que funcionasse para o cliente, para o crédito e para o P&L ao mesmo tempo. O produto em si tinha que ser bem simples: um aviso, uma nova data e o pagamento.
O aviso
Poucos dias antes do vencimento, um card na home, com as palavras do próprio cliente: “Não vai dar pra pagar dia 23?”. O orquestrador decide quem vê.
Escolha uma nova data
Poucos dias à frente, numa lista curta ou no calendário, com o valor final de cada opção na tela. Sem entrada, sem valor mínimo, sem mexer no valor da parcela.
Pague no dia combinado
Só os juros dos dias pedidos, um lembrete e o Pix pronto. Se não pagar, o acordo cai e volta a valer o vencimento original.
9 pagas em dialembreteNão vai dar pra pagar dia 23?
A parcela de R$ 68,55 da Drogaria São Paulo vence quarta, 23/09. Combine uma nova data pra ela e pras outras que vencem este mês.
Combinar nova data
No atraso entram multa, encargos de mora e cobranças.
Combinar nova data
Se não der pra pagar até 30/09, o combinado deixa de valer e a parcela volta às regras de atraso desde 23/09.
quarta, 30/09.
- HojeCombinado feito
- Seg, 28/09Lembrete com o Pix pronto
- Qua, 30/09Novo vencimento
Desenhei cada tela para que o cliente nunca seja surpreendido por um número ou por uma regra.
04 · A parte difícil
Mostrar a oferta para todo mundo ia comer a receita de multas.
A liderança levantou uma objeção justa: se todo mundo tem o botão, todo mundo clica, inclusive quem pagaria só um dia atrasado de qualquer jeito. Aceitamos a objeção e desenhamos em torno dela.
Ia perder a parcela e paga na nova data
O principal volta, com um pouco de juros, e o custo da negativação sai da conta.
Ia pagar um dia atrasado de qualquer jeito
Os juros entram no lugar de uma multa maior. É essa canibalização que o orquestrador existe para evitar.
Combina e não paga
O acordo cai, vale a data original e a cobrança segue como hoje. O único custo foi a notificação.
05 · O sistema
A IA decide quem vê a oferta, e o crédito fica com a decisão.
O engenheiro do squad estava preocupado, com razão, que a gente estivesse abraçando coisa demais para um MVP e pisando no terreno do time de Risco. Então tracei uma linha firme. O orquestrador decide só a exposição, ou seja, quem vê o botão e quem recebe um aviso. Se a pessoa pode mesmo adiar, por quanto tempo e a que preço continua com o motor de crédito, na hora do clique. Foi essa linha que fez a ideia sair do papel, e é a parte deste case de que mais me orgulho.
Agente analista
Lê o histórico de pagamento de cada cliente e estima se mostrar a oferta gera mais valor do que não mostrar. E registra o porquê.
“Pagamentos recentes com atraso, uma parcela já vencida: mostrar e mandar aviso.”
Agente otimizador
Mede cada grupo contra um grupo de controle e propõe abrir ou fechar a regra. Uma pessoa aprova antes de qualquer mudança.
Travas: grupo no vermelho volta para “não vê” · limite de avisos por ciclo · toda decisão registrada com o motivo.
Perguntaram se isso precisava mesmo de IA. A regra é simples e auditável de propósito. Os agentes decidem a exposição com um motivo por escrito e recalibram a regra contra o grupo de controle toda semana. No clique, as duas camadas passam o bastão sem atrito, e todo caminho termina num lugar que o cliente já conhece. Se o crédito diz não, o app mostra “oferta indisponível no momento”. Se o acordo não é cumprido, volta a valer o vencimento original. Um modelo preditivo para chegar ao cliente antes da primeira parcela em atraso fica como refinamento futuro, sempre por meio de propostas aprovadas.
- IA decide quem vê
- Crédito decide a oferta
- Cliente decide
- Pouso seguro
-
InícioAntes do vencimentoUma parcela chegando
-
IA · orquestradorEscolhe quem vê a ofertaColoca a parcela num grupoNão mostra
Nada muda · regras de hoje
-
Cliente“Não vai dar pra pagar dia 23?”Card na home, parcela já selecionadaToca no ✕
Card dispensado para esta parcela
-
Crédito · no cliqueDefine se, quanto tempo e a que preçoA decisão fica com o motor de créditoNão elegível
“Oferta indisponível no momento”
-
ClienteEscolhe a data e aceita a regraValor final na tela · lembrete com PixNão paga
Vale o vencimento original
-
ResultadoPago na nova dataO principal volta, com um pouco de juros
Nenhuma saída termina em surpresa. A nova data nunca passa do dia em que a parcela iria para negativação, e o cliente nunca vê um score, um grupo ou um motivo.
06 · O resultado
Do pitch ao piloto, e do piloto à produção.
Antes do pitch, o squad testou a demanda com um e-mail de fake door. Uma amostra de clientes com parcela perto de vencer recebeu uma mensagem oferecendo a escolha de uma nova data, e o botão levava a um formulário curto, não a um produto. O teste media se as pessoas iriam atrás da oferta antes do vencimento, sem nenhuma multa empurrando. Gente suficiente foi para mostrar que a demanda era real, e a conversa com a liderança começou pelo que os clientes tinham feito.
Levamos a proposta para a liderança como piloto: uma fatia pequena da base, um grupo de controle em cada público e algumas semanas para trocar nossas estimativas por números medidos. A ideia foi implementada e hoje está em produção. Segui no produto durante a implementação, como dono do fluxo até ele ir para o ar.
Validar antes de ligar
- Crédito juros por dia pedido, sem entrada
- Funding pausar a cobrança não muda o recebível
- Cobrança segura as ações até a data combinada e depois retoma a partir da original
- Fontes dados de opt-out e de renegociação ativa mapeados
Ligar para uma fatia pequena da base
- Um grupo de controle dentro de cada grupo
- O orquestrador separa as parcelas em 3 grupos antes do vencimento
- Aviso só para quem já está em atraso
- Uso ocasional e janela curta
Rodar por algumas semanas, ler toda semana
O otimizador mede cada grupo vs. controlePropõe abrir ou fechar a regraUma pessoa aprovaA regra muda
Leitura
- Lucro por grupo contra o controle
- Aceite real da oferta
- % que paga na data combinada
- Volume no longo prazo, NPS e avaliações nas lojas
De um pitch de hackathon a um produto em produção.
Os resultados são da Pagaleve e continuam confidenciais.
07 · Por que importa
O que este case diz sobre como eu trabalho.
- A linha firme entre as duas camadas: a IA decide a exposição, o crédito decide a oferta. Foi isso que fez a ideia sair do papel
- Transformar a objeção da canibalização no próprio mecanismo
- Trazer Risco e cobrança para a sala no primeiro dia, em vez de pedir o aval deles só no fim
- Rodar o teste de fake door mais cedo, para o pitch se apoiar em comportamento desde o primeiro rascunho